2021年中国铸造行业细分市场发展现状分析 黑色金属铸件仍是主流
铸造行业是装备制造业的基础,为国民经济提供各类铸件。2021年,中国铸造行业在复杂的经济环境下保持平稳运行,细分市场呈现明显结构特征,黑色金属铸件仍是主流。
一、行业总产量稳中有升,黑色金属铸件占据主导地位
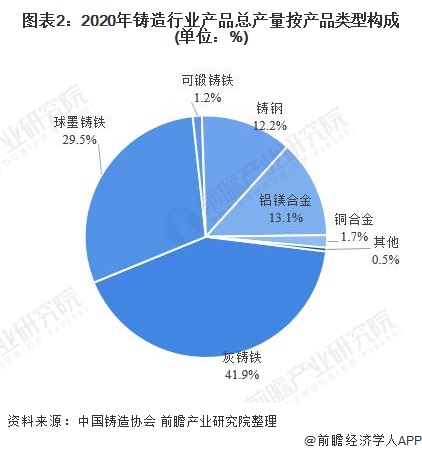
2021年,中国铸件总产量约为5405万吨,同比增长4.0%,继续保持全球最大铸件生产国地位。从材质分类看,黑色金属铸件(铸铁件和铸钢件)合计占比超过85%,有色金属铸件(铝、铜、镁等)占比约15%。其中,灰铸铁件产量约2250万吨,占比41.6%;球墨铸铁件产量约1500万吨,占比27.8%;铸钢件产量约700万吨,占比13.0%。黑色金属铸件在汽车、工程机械、能源装备、轨道交通等领域应用广泛,是支撑工业制造的重要基础。
二、铸铁件:灰铸铁稳居首位,球墨铸铁增长较快
铸铁件是黑色金属铸件中产量最大的类别。灰铸铁件因其良好的铸造性能、减震性和切削加工性,广泛应用于机床床身、气缸体、制动鼓等零部件生产,2021年产量保持稳定。球墨铸铁件因强度高、韧性好,在汽车零部件(如曲轴、齿轮、轮毂)和市政管道领域需求持续增加,产量同比增长约5%。随着汽车轻量化趋势推进,部分铸铁件被铝合金替代,但球墨铸铁凭借性价比优势,在商用车和工程机械领域仍保持较强竞争力。
三、铸钢件:高端化与规模化并进,能源、轨道交通需求拉动明显
铸钢件广泛应用于能源(水电、风电、火电)、矿山、冶金、轨道交通和船舶等领域。2021年,铸钢件产量约700万吨。其中,风电行业快速发展带动大型铸钢件需求增长,风电轮毂、底座等铸件产量提升;轨道交通领域对高强度、高耐磨铸钢件需求稳定。铸造行业环保政策趋严,部分落后铸钢产能被淘汰,行业向规模化、高端化方向集中。
四、有色金属铸件:铝铸件领跑,压铸工艺占比提升
有色金属铸件中,铝铸件占比最大。2021年,铝铸件产量约720万吨,占有色金属铸件总产量的85%以上,主要得益于汽车轻量化需求,铝合金发动机缸体、缸盖、变速器壳体等压铸件增长迅速。铜铸件产量约80万吨,主要用于电气、导热部件。镁铸件在3C产品和汽车方向盘骨架等领域有所应用,但规模相对较小。受新能源车快速发展带动,铝合金压铸件保持较高增速,但2021年受芯片短缺和原材料价格波动影响,增速略有放缓。
五、区域分布:铸造产业集群特征明显
从区域分布看,中国铸造行业呈现明显的集群化特征。河北、山东、江苏、浙江、山西等省份是铸件主要产区。其中,河北以铸铁件和铸钢件为主,产量居全国前列;山东在铸铁件和铝铸件方面均有较强实力;江苏、浙江在精密铸造和有色金属铸件领域优势明显。2021年,环保和能耗双控政策对部分产区影响较大,促使铸造企业向园区集中,提升环保水平和规模效益。
六、出口情况:黑色金属铸件仍是出口主力
2021年,中国铸件出口量约550万吨,同比增长约3%。出口产品中,黑色金属铸件(铸铁件和铸钢件)占比超过80%,主要出口至美国、日本、德国等国家和地区,应用于工程机械、汽车零部件、管道配件等。受国际海运成本上升和贸易摩擦等因素影响,出口增速有所波动,但整体保持韧性。
七、发展趋势:调结构、促升级,黑色金属铸件向高质量转型
2021年中国铸造行业细分市场中,黑色金属铸件在产量和出口方面仍占据绝对主导地位。随着汽车轻量化、新能源装备和高端制造业发展,有色金属铸件(尤其是铝铸件)需求增长空间较大,但黑色金属铸件凭借成本优势和广泛的工业应用,仍将保持主流地位。行业发展的重点将从规模扩张转向质量提升,铸造企业需加快技术改造,提高产品附加值,推进绿色铸造和智能制造,以应对环保约束和市场竞争。可以预期,“十四五”期间,中国铸造行业将呈现黑色金属铸件稳中有进、有色金属铸件快速增长的格局,整体产业结构持续优化。
如若转载,请注明出处:http://www.jmkxzn.com/product/28.html
更新时间:2026-11-01 15:59:43